一、报告概述
本报告旨在全面分析2021-2026年中国互联网信息服务市场的发展现状、趋势及投资前景,为相关企业及投资者提供战略决策参考。报告基于大量行业数据、政策文件及市场调研,结合宏观环境与微观竞争格局,对市场未来五年的增长潜力进行科学预测。
二、市场定义与范围
互联网信息服务(Internet Information Services,简称IIS)涵盖通过互联网向用户提供信息发布、搜索、社交、娱乐、电子商务、云计算、大数据等服务的经济活动。主要包括:
- 基础信息服务(如搜索引擎、门户网站、即时通讯)
- 垂直信息服务(如电商平台、在线教育、在线医疗、网络游戏)
- 新兴信息服务(如短视频、直播、知识付费、人工智能应用)
三、市场发展环境分析
1. 政策环境
“十四五”规划明确提出加快数字化发展,建设数字中国。工信部、网信办等部门持续出台规范互联网信息服务市场的政策,强化数据安全、个人信息保护及反垄断监管。2021年《数据安全法》《个人信息保护法》实施,推动行业合规化发展,短期增加企业合规成本,长期利好健康生态。
2. 经济环境
2021年中国数字经济规模达45.5万亿元,占GDP比重39.8%。互联网信息服务作为数字经济核心引擎,受益于消费升级与企业数字化转型。预计2021-2026年期间,随着5G、人工智能、物联网等技术的成熟,信息消费需求将进一步释放。
3. 社会环境
网民规模持续增长,截至2021年12月达10.32亿,互联网普及率73%。用户对优质内容、便捷服务及个性化体验的需求日益提升。Z世代成为消费主力,推动社交电商、短视频、元宇宙等新业态崛起。
4. 技术环境
5G商用加速、AI大模型突破、云计算成本下降,为互联网信息服务创新提供支撑。边缘计算、区块链等技术拓展应用场景,但技术迭代风险与研发投入压力并存。
四、市场发展现状与规模
2021年中国互联网信息服务市场收入规模约2.3万亿元,同比增长16.5%。细分领域表现:
- 网络广告:占35%,增速放缓至12%
- 电商服务:占30%,直播电商增长超50%
- 网络游戏:占15%,受版号限制增速降至5%
- 云计算及大数据服务:占12%,年增30%
- 知识付费/内容订阅:占8%,年增25%
市场集中度较高,阿里、腾讯、字节跳动、百度等头部企业占据超60%份额。中小企业在垂直领域寻求差异化突围。
五、2021-2026年市场前景预测
总体预测
预计2026年市场收入将突破4.5万亿元,2021-2026年复合年增长率(CAGR)约14.5%。增长动力来自:
- 产业互联网深化,企业上云与数字化服务需求爆发
- 短视频/直播电商持续渗透,GMV贡献提升
- AI原生应用赋能搜索、营销、客服等环节,提升效率
- 智能汽车、智能家居等泛互联网场景拓展
分领域预测
- 网络广告:CAGR 9%,2026年达1.3万亿,程序化与效果广告为主力
- 电商服务:CAGR 12%,2026年达1.6万亿,即时零售与跨境增速快
- 云计算及大数据:CAGR 28%,2026年达8000亿,IaaS/PaaS/SaaS协同增长
- 网络娱乐:CAGR 7%,2026年达6500亿,游戏与短视频趋饱和
- 在线医疗/教育:CAGR 20%,但监管不确定性较高
关键成功要素
- 合规运营与数据安全能力
- 技术创新与AI深度整合
- 生态闭环与用户黏性
- 下沉市场与海外拓展
- B端服务能力重塑
六、投资战略建议
1. 投资主线
- 硬科技赋能:AI芯片、AIGC工具、云原生基础设施
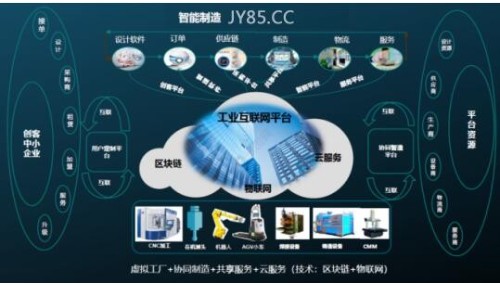
- 产业互联网:工业互联网平台、企业SaaS、供应链数字化
- 内容新形态:虚拟人、互动视频、元宇宙社交
- 安全合规:隐私计算、数据防泄露、合规咨询
2. 阶段策略
- 早期(2021-2023):布局云计算、AI初创,注重技术壁垒
- 中期(2024-2025):关注盈利模式清晰的垂直龙头,如在线办公、远程医疗
- 后期(2026):整合期,投资并购机会多,重点在生态协同
3. 风险提示
- 政策监管趋严,反垄断与数据合规风险
- 经济增长放缓,广告主预算收缩
- 技术迭代过快,研发落后风险
- 竞争激烈,获客成本高企
- 国际关系影响海外业务
4. 建议措施
- 建立动态合规体系,加强ESG投资理念
- 多元化布局,对冲单一业务波动
- 重视现金流与盈利能力,规避估值泡沫
- 联合产业资本,参与上下游整合
七、结论
2021-2026年是中国互联网信息服务市场从高速增长转向高质量发展的关键五年。虽然面临着监管收紧和竞争加剧的复杂局面,但数字经济浪潮与技术创新的无限可能,为该市场提供了广阔前景。投资者应在严把合规底线的前提下,聚焦技术驱动的结构性机遇,实现稳健回报。